Rentabilidad de una lavandería autoservicio: ciclos y costes reales
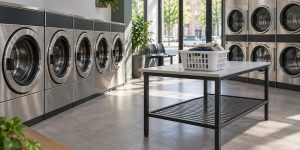
Una lavandería autoservicio cobra por ciclos, pero su rentabilidad depende de cuántos se realizan y de lo que cuesta atenderlos. La inversión en máquinas, el alquiler y los suministros continúan pesando aunque el local tenga pocas visitas. El hecho de que el cliente introduzca la ropa no elimina limpieza, mantenimiento ni atención a incidencias.
Para calcular la rentabilidad de una lavandería autoservicio, debemos estudiar una ubicación concreta y una combinación de equipos. Interesan los ciclos vendidos por máquina, el coste de cada programa y los pagos que se mantienen aunque no haya ventas. Con esos datos podemos saber qué ocupación necesita el local y cuánto margen queda para remunerar la gestión y recuperar la inversión.
La ubicación determina qué demanda se puede captar
El negocio necesita clientes con una razón para utilizarlo: falta de equipo propio, necesidad de lavar piezas grandes o conveniencia del servicio. Una zona con muchos residentes puede resultar interesante, pero el número de viviendas no demuestra por sí solo que exista demanda suficiente.
Conviene observar competencia, facilidad de acceso, horarios y visibilidad. También importa cómo transportará el cliente la ropa. Un local con difícil parada o acceso incómodo puede perder utilidad para quienes llevan varias bolsas, aunque tenga un alquiler atractivo.
La investigación debe incluir visitas en distintos momentos y una revisión de los servicios existentes. Hay que distinguir una instalación nueva de un traspaso con historial de ventas. En el segundo caso, los ingresos deben contrastarse con registros y con las condiciones que continuarán después de la compra.
Elegir máquinas según la ropa y los programas
La mezcla de capacidades influye en inversión y uso. Una máquina grande permite atender determinadas cargas, pero su coste y consumo pueden ser superiores. Comprar muchas unidades de un tamaño porque deja un precio de venta alto no demuestra que vayan a utilizarse.
La planificación debe relacionar equipos con la demanda prevista. También hay que conocer duración de programas, tiempo entre usuarios y capacidad eléctrica y de otras instalaciones. Si varios equipos funcionan a la vez, el local debe poder atender esa carga con las condiciones técnicas adecuadas.
El presupuesto del proveedor debe explicar qué incluye: transporte, instalación, puesta en marcha, dosificación y sistema de pago. La garantía y el mantenimiento merecen una revisión propia. Dos ofertas de máquinas no son comparables si una deja fuera partidas imprescindibles para abrir.
Medir el coste variable de cada ciclo
Un lavado consume agua, energía y productos. El coste depende del programa, la carga y las condiciones del equipo. El secado necesita una cuenta diferente, especialmente cuando el cliente compra intervalos de tiempo. No conviene utilizar un único coste medio para servicios que tienen consumos distintos.
Podemos estimar cada coste con información técnica y tarifas propias, y después contrastarlo con facturas y uso real. La diferencia entre previsión y consumo observado ayuda a detectar errores, fugas o una selección de programas diferente de la esperada.
En las cuentas de gestión hay que separar el IVA cuando corresponda y utilizar bases homogéneas. El margen de contribución es el ingreso sin ese impuesto menos los costes variables del servicio. Ese margen paga la estructura del local antes de producir un resultado.
Un cálculo hipotético de actividad mínima
Imaginemos una lavandería donde un lavado genera 6 euros de ingreso sin IVA y tiene 1,80 euros de coste variable. Su contribución es de 4,20 euros. Un servicio de secado deja 3 euros de ingreso y cuesta 1,20 euros, por lo que aporta 1,80 euros. Son supuestos ilustrativos, no precios medios del sector.
Si por cada lavado se venden, en promedio, 0,8 servicios de secado, la contribución conjunta asociada a cada lavado es de 5,64 euros. Con 3.000 euros mensuales de costes fijos, se necesitan aproximadamente 532 lavados y 426 secados para cubrir esa estructura. En un mes de 30 días, serían unos 18 lavados diarios.
La cifra solo es válida para ese reparto de servicios. Si menos clientes secan, aumenta el número de lavados necesario. Si los costes fijos no incluyen una remuneración del gestor o la financiación, habrá que añadirlas al análisis correspondiente antes de interpretar el resultado como dinero disponible.
Por qué la ocupación importa más que tener muchas máquinas
La capacidad instalada marca cuántos servicios podrían prestarse, pero la ocupación muestra cuántos se venden. Una máquina que permanece vacía sigue formando parte de la inversión. El proyecto necesita una previsión de ciclos por equipo que tenga sentido con los horarios y la demanda.
También hay que diferenciar media y horas punta. Puede haber esperas durante una franja y mucha capacidad libre el resto del día. Añadir equipo para resolver un pico corto exige comprobar si las ventas adicionales compensan inversión, espacio y mantenimiento.
Los registros de uso permiten ajustar precios y programas con información. Si una capacidad tiene poca demanda y otra recibe la mayoría de las cargas, el problema puede estar en la mezcla de máquinas. El rendimiento del conjunto no debe ocultar unidades con resultados muy diferentes.
Incluir limpieza, averías y atención al cliente
El autoservicio necesita un local limpio, instrucciones comprensibles y un procedimiento para resolver fallos. Una máquina que no inicia o un cobro que no se refleja requieren atención. Si se presta a distancia, hay que comprobar cómo se verifica el problema y quién puede intervenir físicamente.
La limpieza debe tener frecuencia y responsable. El tiempo utilizado en revisar filtros, atender avisos o recoger el local es trabajo de gestión, incluso si lo realiza el propietario. Dejarlo fuera del presupuesto produce una rentabilidad aparente basada en horas gratuitas.
Las averías deben valorarse por reparación e ingresos perdidos. Conviene conocer disponibilidad de repuestos y plazos del servicio técnico. También interesa prever qué información recibirá el cliente cuando un equipo quede fuera de uso y cómo se gestionarán incidencias de pago.
Separar resultado, deuda y recuperación de inversión
El resultado operativo se calcula con ingresos y costes del funcionamiento. La caja incorpora además el calendario de pagos, las cuotas del préstamo y otros desembolsos. La amortización contable y la devolución del principal de una deuda no son la misma partida, por lo que no deben mezclarse.
Para evaluar la recuperación de la inversión, hay que contar la reforma y las instalaciones además de las máquinas. La estimación debe utilizar recursos que puedan acumularse después de mantener el negocio y atender compromisos. Una previsión que agota toda la caja no deja margen para reemplazos.
La lavandería merece avanzar cuando la demanda contrastada se acerca al volumen necesario y el plan resiste menos ciclos o suministros más caros. Antes de firmar un local, comprueba la viabilidad técnica y cuánto uso necesita cada equipo para sostener la operación completa.