Rentabilidad de un negocio de helados: margen y ventas necesarias
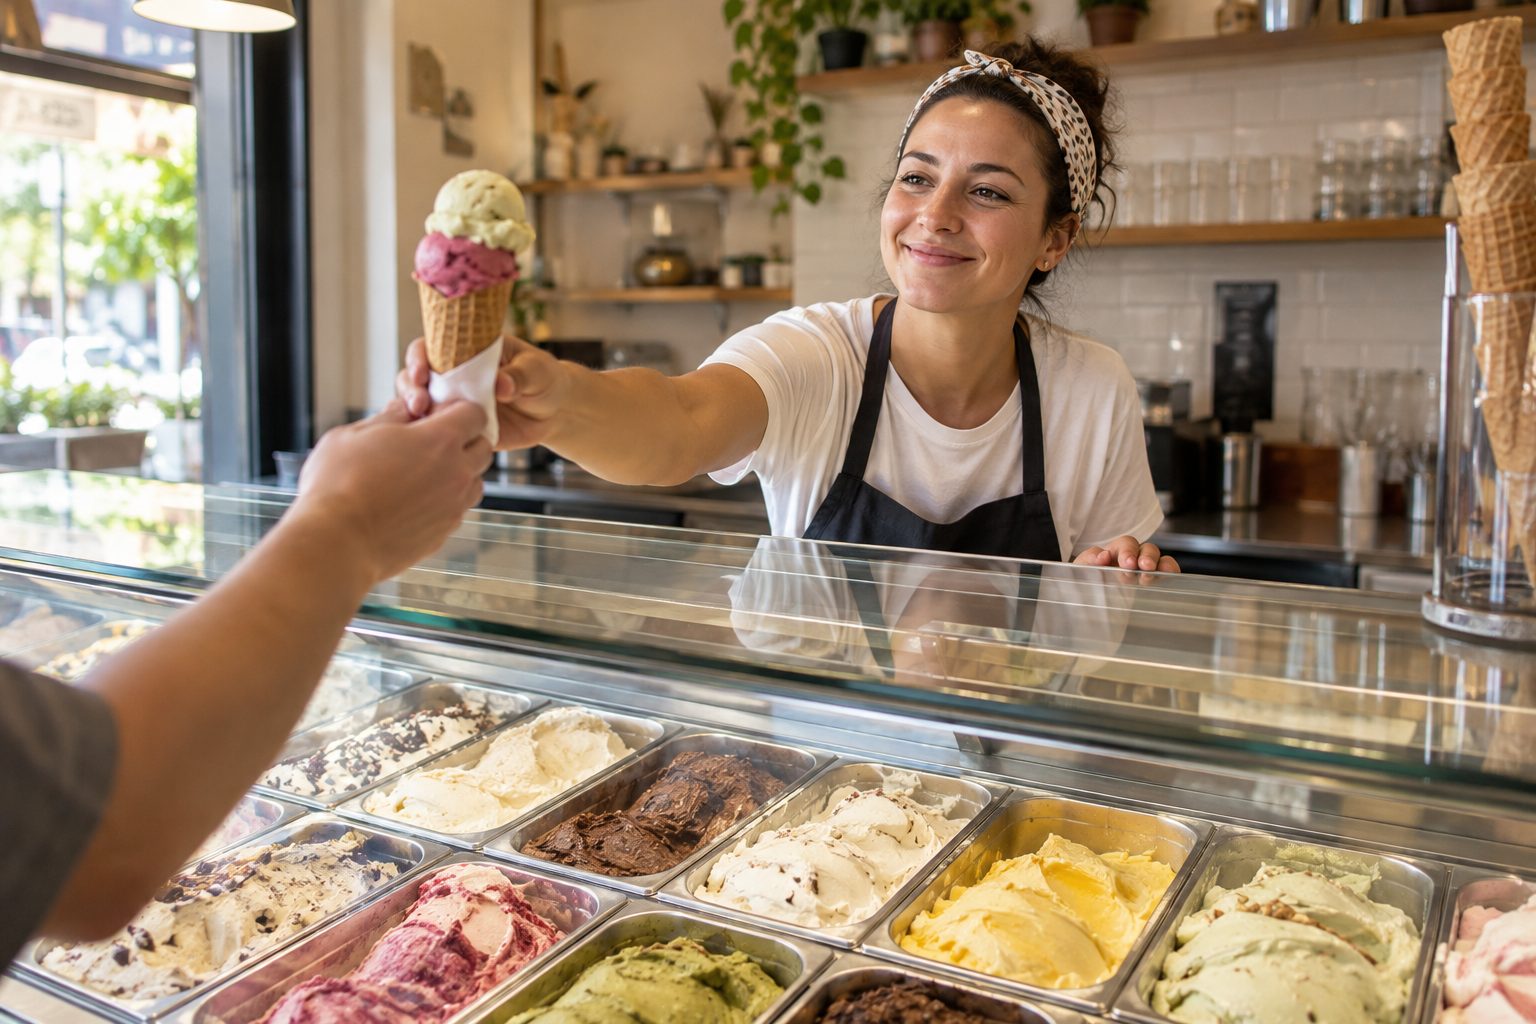
Una heladería puede vender mucho durante unas semanas y terminar el año con un resultado insuficiente. La rentabilidad depende de cuánto deja cada venta, cuánto cuesta mantener el local y cómo se distribuyen los ingresos entre temporadas. Mirar únicamente el precio de un cucurucho o la afluencia de un sábado no permite saber si el negocio remunera el trabajo y recupera la inversión.
Para estudiar la rentabilidad de un negocio de helados, debemos elegir primero el modelo: fabricar, comprar producto terminado, operar un establecimiento estacional o abrir todo el año. Cada opción cambia equipo, personal y necesidades de almacenamiento. Los cálculos útiles empiezan con presupuestos propios del proyecto y una previsión de ventas que pueda contrastarse en la ubicación elegida.
Cómo cambia el negocio según el modelo
La elaboración propia incorpora control sobre recetas y producción, pero exige instalaciones, equipo y organización adecuados. También hay que asumir el tiempo de fabricación y el aprovechamiento de cada lote. No conviene comparar su coste de ingredientes con el precio de compra de un helado terminado dejando fuera trabajo y maquinaria.
Comprar a un proveedor reduce algunas tareas productivas y puede simplificar el arranque. A cambio, hay que conocer precios, cantidades mínimas, transporte y condiciones de conservación. La elección depende de cómo se quiere diferenciar la oferta y de la capacidad para ejecutar cada modelo.
Un local estacional puede concentrar la actividad cuando existe más demanda, aunque mantenga pagos durante el cierre. Uno abierto todo el año necesita justificar las ventas de los meses menos favorables. Añadir café u otros productos solo tiene sentido si existe demanda y deja margen después de sus costes.
Calcular el margen de cada producto
El margen de contribución es lo que queda de la venta después de los costes variables asociados. Para un helado hay que considerar producto, cono o tarrina, complementos, consumibles y otros costes que crecen con las unidades vendidas. La merma debe incorporarse: comprar o producir una cantidad no significa venderla íntegramente.
En una cuenta de gestión deben utilizarse importes comparables y separar el IVA cuando corresponda. El dinero cobrado al consumidor puede incluir impuestos que no son ingreso propio. Mezclar precios de venta con IVA y costes sin él distorsiona el margen.
El tamaño de la ración influye de forma directa. Si se sirve más producto del presupuestado, el margen cae aunque el precio no cambie. Estandarizar cantidades permite controlar costes y mantener una experiencia consistente, sin convertir la atención en un cálculo visible para el cliente.
Un ejemplo de punto de equilibrio
Consideremos un ejemplo hipotético de gestión, con importes sin IVA. El ingreso medio por venta es de 4 euros y su coste variable de 1,40 euros. Quedan 2,60 euros de contribución por operación. Si los costes fijos mensuales son 5.200 euros, el punto de equilibrio operativo se alcanza con 2.000 ventas en ese mes.
Si se abre 26 días, hacen falta unas 77 operaciones diarias para cubrir esos costes. Esta cifra no representa una media del sector. Solo muestra el volumen que exige ese conjunto de supuestos. Además, el cálculo debe especificar si incluye una remuneración suficiente para el propietario.
Con 2.500 ventas, la contribución sería de 6.500 euros y quedarían 1.300 euros después de esos costes fijos. Con 1.500 ventas, habría 3.900 euros de contribución y una pérdida operativa de 1.300 euros. Financiación, amortización e impuestos deberán analizarse por separado si no estaban incluidos.
Medir la demanda del local durante todo el año
Una calle transitada puede ofrecer compradores potenciales, pero hay que observar quién pasa y en qué horarios. El flujo de personas no se transforma íntegramente en ventas. La proximidad a actividades de ocio, centros educativos o zonas turísticas puede afectar a la demanda de formas distintas.
Conviene visitar la ubicación en días laborables, fines de semana y momentos de menor actividad. Hay que valorar visibilidad, acceso, competencia y hábitos de compra. Un alquiler alto necesita un volumen de ventas que compense ese compromiso, no simplemente una buena impresión sobre el entorno.
La previsión anual debe distribuir ventas y costes por meses. Un promedio puede ocultar periodos con ingresos insuficientes y otros con necesidad de más personal. El objetivo es saber cuánto dinero habrá que reservar en los meses fuertes para cubrir los débiles.
Presupuestar personal, frío y mantenimiento
La plantilla debe responder a la fabricación, la atención y la limpieza, con los horarios que exige el negocio. Si el propietario cubre varios puestos, ese trabajo debe valorarse. Un resultado positivo obtenido mediante jornadas difíciles de mantener no demuestra una operación sostenible.
El consumo energético y el mantenimiento del equipo de frío merecen una estimación propia. Una avería puede generar reparación, pérdida de producto y cierre temporal. Conviene conocer la respuesta del servicio técnico y prever qué se hará si una vitrina o un congelador deja de funcionar.
La higiene, la conservación, la trazabilidad y la información sobre alérgenos forman parte de la operación alimentaria. Hay que diseñar procedimientos acordes con el modelo de negocio y comprobar los requisitos para abrir y operar. El tiempo y los medios necesarios también deben aparecer en el presupuesto.
Controlar la merma sin perjudicar la oferta
Una carta extensa puede atraer por variedad, pero complica la previsión de cada sabor. Si algunos productos se venden poco, ocupan espacio y pueden aumentar pérdidas. Registrar ventas por referencia ayuda a decidir qué cantidades preparar o pedir.
La merma debe medirse con una unidad consistente: kilos, raciones o valor de coste. Conviene distinguir la que procede del proceso normal de la causada por errores, sobreproducción o incidencias de conservación. Cada causa requiere una acción diferente.
Las promociones también deben calcularse por su contribución. Vender más con un descuento no mejora necesariamente el resultado si aumenta trabajo y reduce demasiado el margen. La promoción debe explicar qué objetivo persigue, como aprovechar una franja de menor demanda o facilitar que prueben un producto.
Recuperar la inversión y mantener liquidez
La inversión inicial puede incluir reforma, maquinaria, depósitos y otros desembolsos de apertura. Recuperarla exige acumular dinero generado por el negocio después de atender los pagos correspondientes. El beneficio operativo de un mes no debe confundirse con la caja libre de todo el año.
Para comprobar la resistencia del proyecto, podemos reducir las ventas previstas, elevar costes y añadir un periodo de avería. Si una variación moderada deja sin recursos para pagar alquiler y personal, habrá que ajustar inversión, local o estructura antes de abrir.
La heladería será viable cuando una demanda razonable permita cubrir el funcionamiento, remunerar el trabajo y generar recursos para mantener y recuperar la inversión. El análisis empieza con una ración bien calculada y termina con un calendario anual de dinero disponible.