Rentabilidad de las máquinas vending: ubicación, margen y reposición
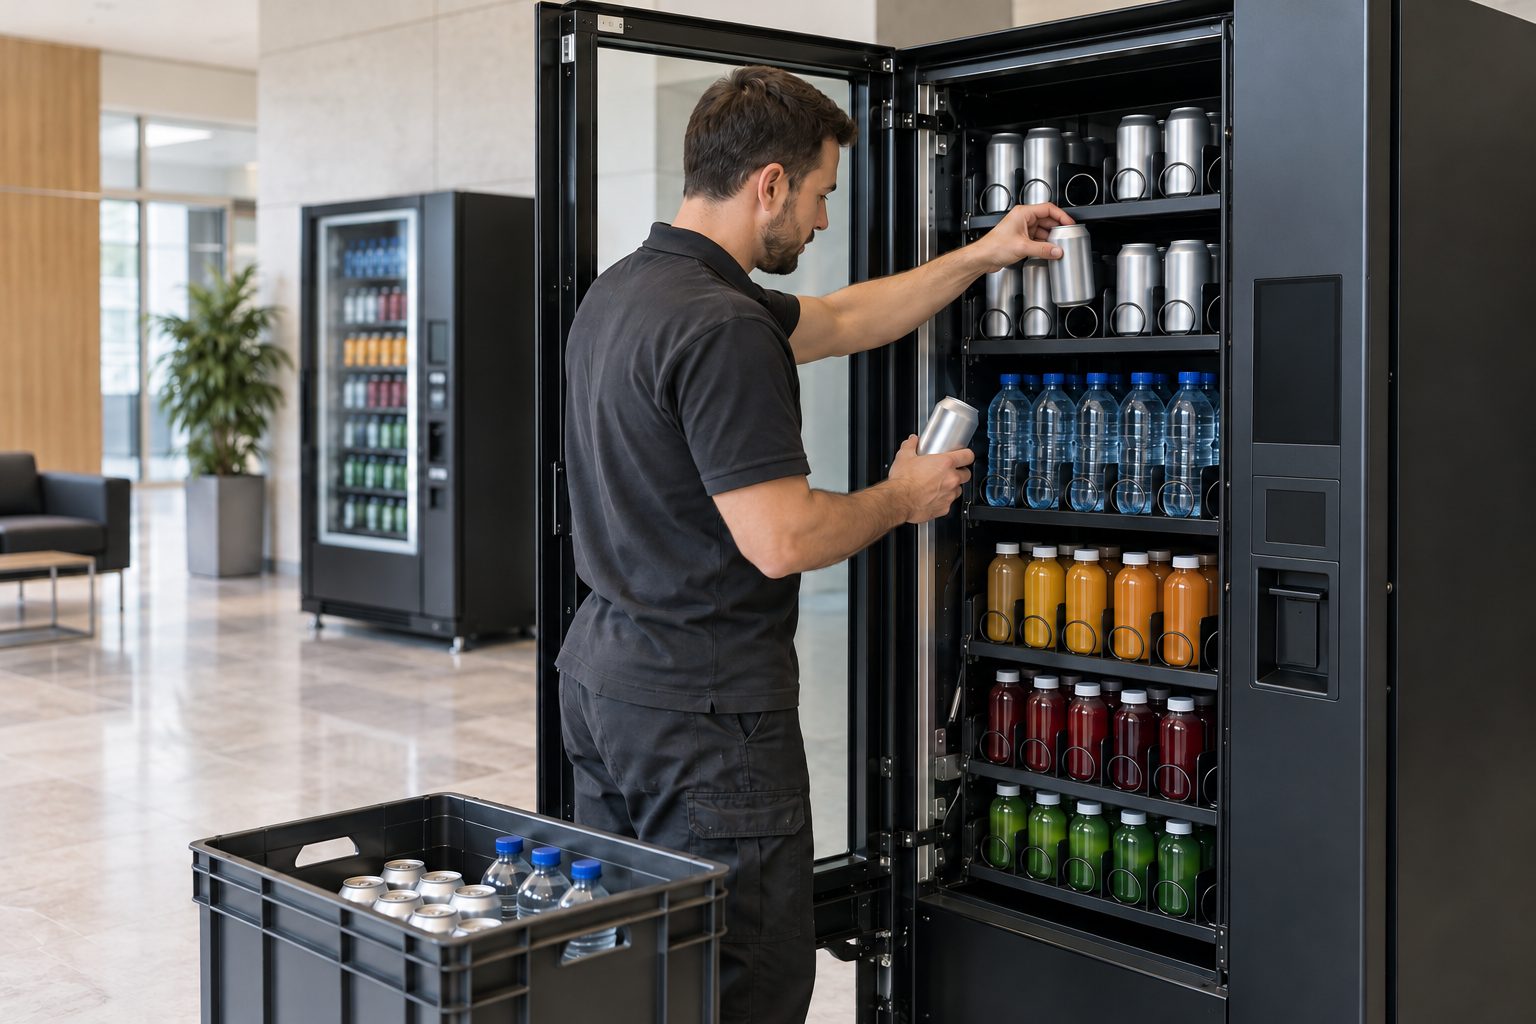
Una máquina vending puede estar disponible muchas horas y vender muy poco si se coloca donde nadie necesita su oferta. Su rentabilidad depende de las compras efectivas, del margen de los productos y del coste de mantenerla abastecida. El número de personas que pasa por delante sirve como indicio, pero importa cuántas encuentran un motivo para comprar en ese momento.
Para analizar la rentabilidad de las máquinas vending, conviene empezar por una ubicación y una ruta de reposición concretas. Una unidad con buen margen puede dejar poco dinero si exige desplazamientos largos. Varias máquinas próximas permiten repartir trabajo, aunque también añaden inversión y existencias. Podemos evaluar ambos niveles: el resultado de cada punto y el coste del conjunto.
Qué debe ofrecer la ubicación
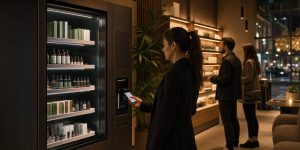
Una máquina en un centro de trabajo, un espacio de espera o un edificio con actividad continuada puede resolver necesidades distintas. Hay que observar horarios, permanencia de los usuarios y alternativas cercanas. Una cafetería accesible cambia la demanda de bebidas y alimentos de forma diferente que un edificio sin servicios próximos.
También importa el acceso para reponer y reparar. Un lugar con muchas personas puede resultar difícil de gestionar si solo permite entrar en una franja breve o exige trámites en cada visita. Estas condiciones afectan al coste de servicio y deben conocerse antes de instalar.
El acuerdo con el titular del espacio debe aclarar duración, comisión o alquiler, electricidad, responsabilidades y retirada. Una ubicación que funciona bien puede perderse al terminar el contrato. La previsión de recuperación de la máquina debe considerar esa continuidad.
Elegir producto y equipo para esa demanda
La oferta puede incluir bebidas, alimentos u otros artículos adecuados al entorno. Hay que relacionar precio, frecuencia de compra y necesidad de conservación. Los productos con caducidad requieren una reposición y un control diferentes de los artículos no alimentarios.
El equipo debe permitir vender el surtido elegido y aceptar los medios de pago que necesite el público. Conviene comprobar tamaño de envases, capacidad y condiciones de funcionamiento. Una máquina económica puede resultar costosa si se avería con frecuencia o no permite atender la oferta prevista.
En equipos usados hay que revisar estado, repuestos, compatibilidad del sistema de cobro y mantenimiento pendiente. El precio de compra debe valorarse junto con transporte, instalación y puesta en marcha. Comprar sin conocer esas partidas impide comparar de forma útil con otra unidad.
Calcular lo que deja cada venta
El margen de contribución por producto parte del ingreso y resta compra, comisión del emplazamiento y otros costes variables. Si el precio incluye IVA, hay que separarlo y trabajar con importes comparables. Las comisiones de pago también deben incorporarse conforme al contrato real.
La merma reduce el resultado aunque el producto nunca llegue a venderse. Puede proceder de caducidad, deterioro o incidencias. Conviene calcularla con datos de cada referencia, porque un margen atractivo por unidad puede desaparecer si se repone una cantidad mayor de la que demanda el punto.
El margen medio debe ponderarse por lo que se vende. Si los clientes compran sobre todo el artículo de menor contribución, la rentabilidad será distinta de la prevista con una media simple. Las ventas por referencia permiten ajustar la cuenta y el surtido.
Un ejemplo con costes visibles
Consideremos una venta media hipotética de 1,50 euros sin IVA. El producto cuesta 0,65 euros, la comisión de ubicación equivale a 0,15 euros y las comisiones de pago y mermas se estiman en 0,10 euros. Quedan 0,60 euros por operación para pagar los costes fijos. Son cifras didácticas, no un rendimiento esperado del vending.
Si energía, mantenimiento previsto, conectividad y coste asignado de visitas suman 120 euros mensuales, hacen falta 200 ventas para cubrirlos. Con 600 operaciones, la contribución sería de 360 euros y el resultado operativo de 240 euros antes de financiación, amortización e impuestos no incluidos.
Con 250 ventas, ese resultado bajaría a 30 euros. La diferencia muestra que estar por encima del punto de equilibrio no implica recuperar rápidamente la inversión. También hay que comprobar si el coste asignado de reposición cubre de verdad desplazamientos y tiempo de trabajo.
La ruta de reposición puede cambiar las cuentas
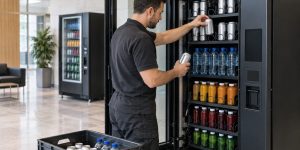
Una máquina aislada exige un viaje aunque se repongan pocas unidades. Varias ubicaciones cercanas pueden compartir parte de ese desplazamiento. Sin embargo, la ruta debe diseñarse con los horarios de acceso, el consumo y la capacidad del vehículo, no solo con la distancia sobre un mapa.
El coste de servicio incluye preparación del pedido, carga, desplazamiento, reposición y comprobaciones. Si el propietario realiza el trabajo, hay que valorarlo. La comparación entre puntos mejora cuando cada uno soporta una parte razonable del coste de la ruta.
La información remota puede ayudar a organizar visitas, pero no elimina la intervención física. También conviene prever qué se hará ante un fallo de cobro o una avería. Una máquina parada pierde ventas y puede generar desconfianza en quienes la utilizan habitualmente.
Evitar roturas de stock y productos que no salen
Quedarse sin una referencia demandada pierde oportunidades, mientras que un producto que apenas se vende ocupa capacidad y capital. La reposición debe adaptarse a los datos del punto. Cambiar el surtido de todas las máquinas a la vez puede ocultar diferencias importantes entre públicos.
Es útil registrar unidades cargadas, vendidas y retiradas, con atención a fechas y lotes cuando corresponda. En productos alimentarios hay que cumplir las condiciones de conservación, información y demás requisitos aplicables. Su coste y su organización deben formar parte del proyecto desde el inicio.
Los cambios se valoran mejor si se prueban durante periodos comparables. Sustituir varios productos, modificar precio y mover la máquina simultáneamente dificulta saber qué produjo la variación de ventas. Un registro sencillo permite atribuir mejor los resultados.
Decidir cuándo añadir otra máquina
La ampliación necesita una previsión propia. Tener una primera ubicación rentable no demuestra que la siguiente vaya a repetir su consumo. También hay que comprobar si la ruta puede incorporar el nuevo punto sin aumentar demasiado el tiempo o exigir otro vehículo.
El presupuesto debe incluir equipo, instalación y existencias iniciales. La recuperación se calcula con el dinero que el negocio pueda generar después de atender sus pagos, y conviene prever reparación o sustitución. La financiación reduce el desembolso inicial, pero añade compromisos futuros.
Antes de ampliar, podemos revisar ventas por día activo, margen por producto, coste por visita y continuidad del contrato. Una máquina es una buena incorporación cuando esos factores explican su viabilidad dentro de la ruta. La rentabilidad se construye reponiendo lo que se vende, en un punto útil y con un coste de servicio controlado.